《关于发展新质生产力的意见》日前印发,明确提出全面实施“人工智能+”行动,对推进人工智能改造传统产业、加快新一代智能终端场景应用等作出系统部署。这意味着“人工智能+”从概念倡导进入全面实施阶段,人工智能与实体经济的融合有了更加明确的政策路线图,也为智能经济打开了新的增长空间。
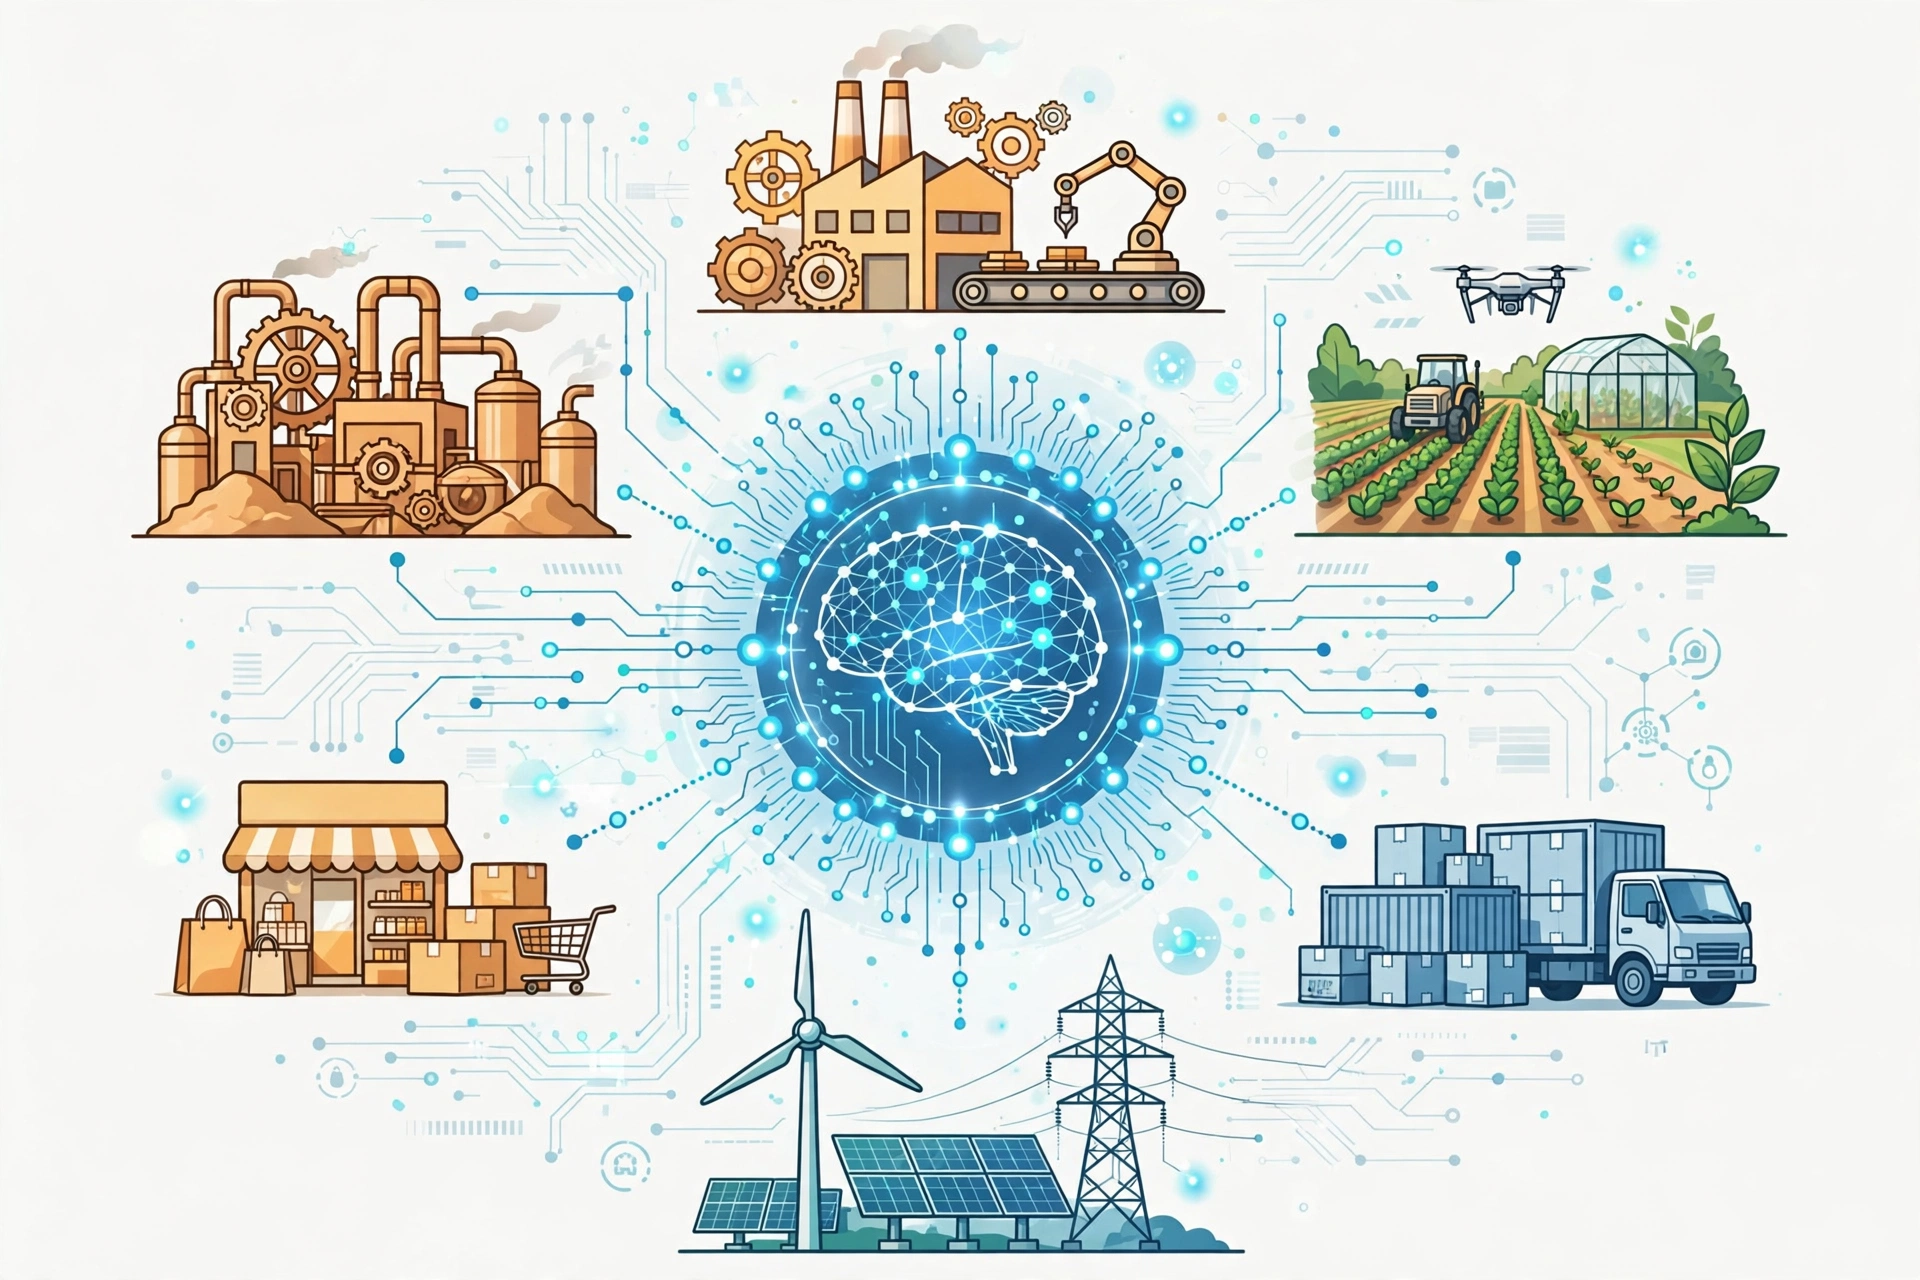
所谓“人工智能+”,核心是用人工智能技术改造和赋能千行百业。与移动互联网时代的“互联网+”类似,“人工智能+”强调的不是单一技术的突破,而是AI作为通用目的技术向经济社会各领域的渗透。从制造业的智能质检、设备预测性维护,到农业的精准种植、服务业的智能客服,AI正在从实验室走向生产线、田间地头和商业前台。
政策文本中,“推进人工智能改造传统产业”被放在突出位置。传统产业占我国经济比重高,数字化、智能化转型的需求迫切而广泛。人工智能在其中的作用,首先是提质增效:通过视觉检测替代人工质检、通过算法优化排产调度、通过数字孪生实现生产过程仿真,一批制造企业已经尝到了甜头。政策的系统部署,有望把这些点状的试点经验,推广为行业级的转型方案。
另一大部署方向是“加快新一代智能终端场景应用”。智能终端是AI触达用户的最终载体,从智能手机、PC到智能汽车、智能家居,再到各类机器人,终端的智能化程度直接决定了AI技术的普及速度。近年来,端侧大模型的成熟让“AI手机”“AI PC”等概念加速落地,而智能驾驶、人形机器人等新兴终端更是站上了风口。政策明确加快场景应用,相当于为智能终端产业按下了加速键。
支撑“人工智能+”全面实施的,是我国已具规模的人工智能产业基本盘。中国信通院测算,2025年我国人工智能产业规模超1.2万亿元,同比增长40%,其中应用层规模占比达55%。一组数据勾勒出清晰的产业图景:产业规模突破万亿大关、保持40%的高速增长,更重要的是,应用层占比超过一半——这说明AI产业的增长动力正在从底层技术供给,转向实实在在的应用落地,这与“人工智能+”的政策导向高度契合。
企业数量的增长同样印证了产业的活跃度。截至2026年6月,我国人工智能企业数量超6600家,已形成覆盖基础底座、模型框架、行业应用的完整产业体系。从芯片、算力等基础底座,到大模型、开发框架等中间层,再到面向各垂直行业的解决方案,产业链条日趋完整。这种完整性是“人工智能+”得以全面实施的重要前提——只有供给侧足够丰富,需求侧的改造才有技术可选、方案可依。
值得注意的是,55%的应用层占比也揭示了当前产业结构的特点:相比基础层的重投入、长周期,应用层的商业化路径更短、见效更快。在政策引导下,预计会有更多资源向“AI+制造”“AI+医疗”“AI+教育”等垂直场景倾斜,一批深耕行业know-how的AI应用公司有望迎来发展机遇。与此同时,基础底座的自主可控依然是长期课题,算力、芯片等环节的投入仍需持续加码。
数据要素的配套建设同样是“人工智能+”落地的关键一环。AI改造传统产业的前提,是企业有可用、可算的数据。从数据确权、流通交易到安全治理,一系列制度安排正在逐步完善。各地的数据交易所、行业数据空间等新型基础设施,为AI应用提供了“燃料”。可以说,数据要素市场越成熟,“人工智能+”在传统行业的渗透就会越顺畅。
当然,政策部署只是起点。“人工智能+”的全面实施,最终要落到一个个具体场景、一个个企业的转型实践上。传统产业的智能化改造涉及流程再造、人才储备、数据治理等多重挑战,不可能一蹴而就;智能终端的场景应用也需要软硬件协同、生态共建。对企业而言,政策是风向标,但真正的竞争力仍来自对自身业务痛点的深刻理解和对AI技术的扎实应用。
总体来看,“人工智能+”行动的全面实施,标志着我国人工智能发展进入了以应用落地为中心的新阶段。超万亿的产业规模、6600多家企业的产业生态、55%的应用层占比,共同构成了这一阶段的坚实底座。随着政策部署逐步细化落地,智能经济有望打开新的增长空间,成为新质生产力的重要引擎。
来源:经济参考报