导语:养老机器人产业正加速迭代:产品从单一功能向”陪伴+护理+健康管理”复合形态演进,2026年市场规模预计突破百亿元。随着人口老龄化加深与AI技术成熟,养老机器人正在从概念走向家庭与养老机构的真实场景。
先看一组数字:我国60岁及以上人口已超过3亿,独居、空巢老人数量持续增长,传统的人工照护模式越来越难以为继。与此同时,AI大模型、具身智能技术的成熟,让机器人第一次具备了”理解老人需求”的能力——能听懂方言、能记住用药时间、能在老人跌倒时第一时间发出警报。这些能力,正在把养老机器人从”玩具”变成”刚需”。
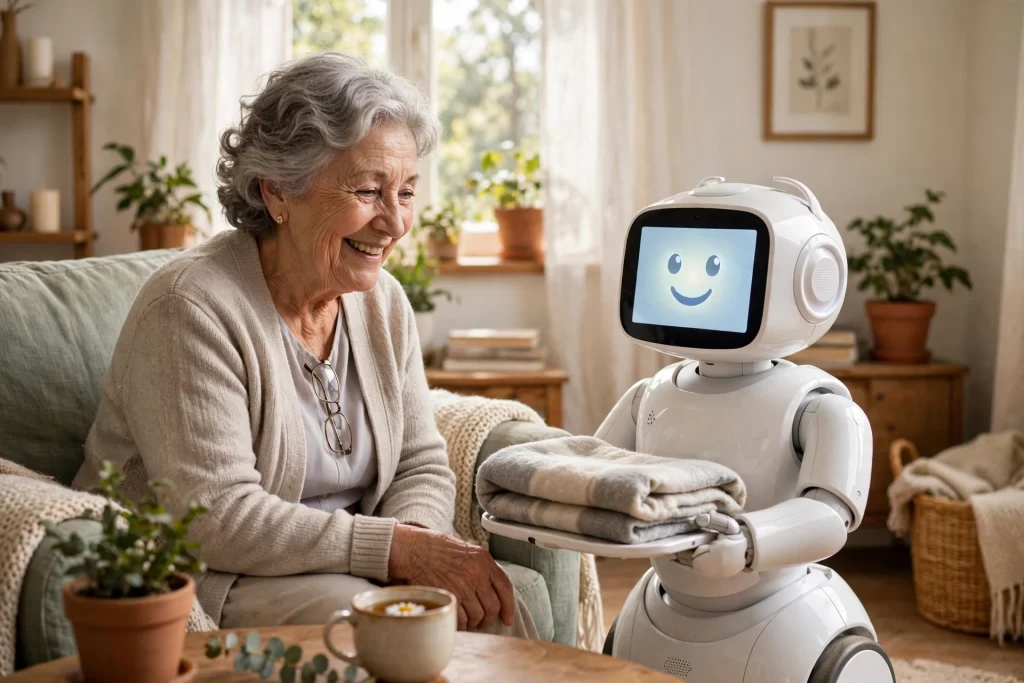
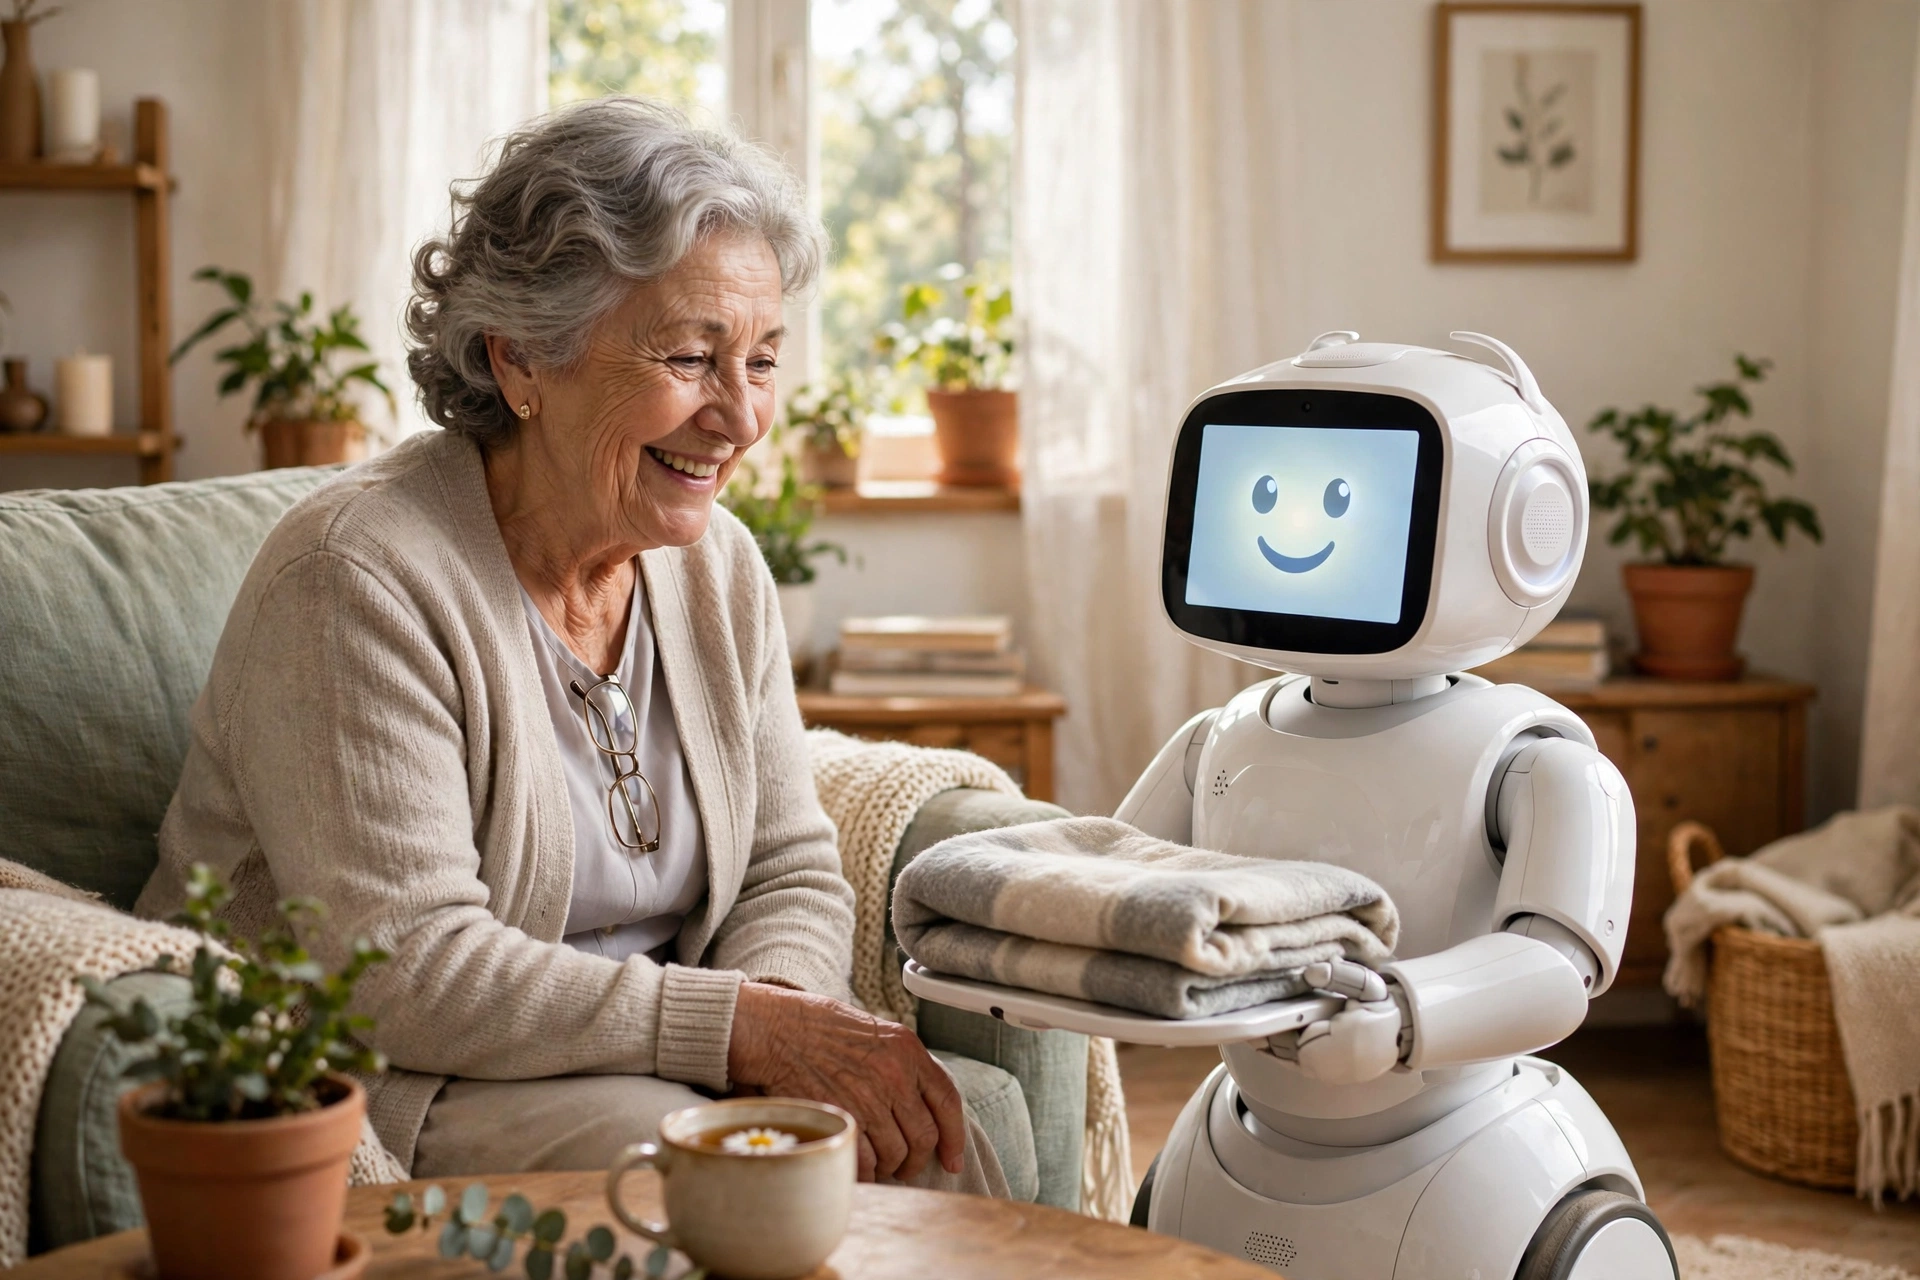
产品的形态也在快速演进。早期的养老机器人,多是单一功能的”大号平板”:视频通话、播放戏曲、定时提醒吃药。而新一代产品,正在向”陪伴+护理+健康管理”的复合形态演进:陪伴层面,机器人能主动发起对话、讲故事、陪下棋,缓解老人的孤独感;护理层面,具备助行、取物、夜间巡视等能力;健康管理层面,则通过可穿戴设备联动,实时监测心率、血压、睡眠,异常时自动联系家属或社区医生。
市场的爆发,离不开供给侧的成熟。一方面,人形机器人、服务机器人产业链的成本在快速下降,激光雷达、力控关节等核心部件国产化后价格大幅回落;另一方面,大模型的推理成本持续走低,让”7×24小时陪伴”在经济上成为可能。成本曲线与需求曲线的交汇点,正在到来。
政策端也在加码。近年来,从”人工智能+制造”专项行动的推进,到各地对智慧养老试点的支持,机器人进家庭、进社区的政策环境持续向好。养老机器人作为”AI+民生”的典型场景,正在成为各地布局银发经济的重要抓手。
当然,挑战依然存在。老人的使用习惯、方言口音、突发状况的复杂性,都对机器人的交互能力提出了极高要求;隐私保护——尤其是家中24小时运行的摄像头与麦克风——更是绕不开的议题。谁能先把”好用”和”可信”同时做好,谁就能在这轮百亿市场中占据先机。
值得一提的是,养老场景与家庭陪伴场景正在加速融合。就在不久前,奇瑞发布了家庭陪伴机器人Mobo,主打家庭陪伴;而养老机器人则在陪伴之外,更强调护理与健康管理。两条路线殊途同归:让机器人真正走进生活。
从本届广交会上AI产品的集中亮相,到宇树科技创始人王兴兴对机器人落地的判断,行业共识正在形成:机器人的终极考场不在展台上,而在真实的生活场景里。养老,或许是其中最温暖、也最具确定性的一个。
来源:中国经济网