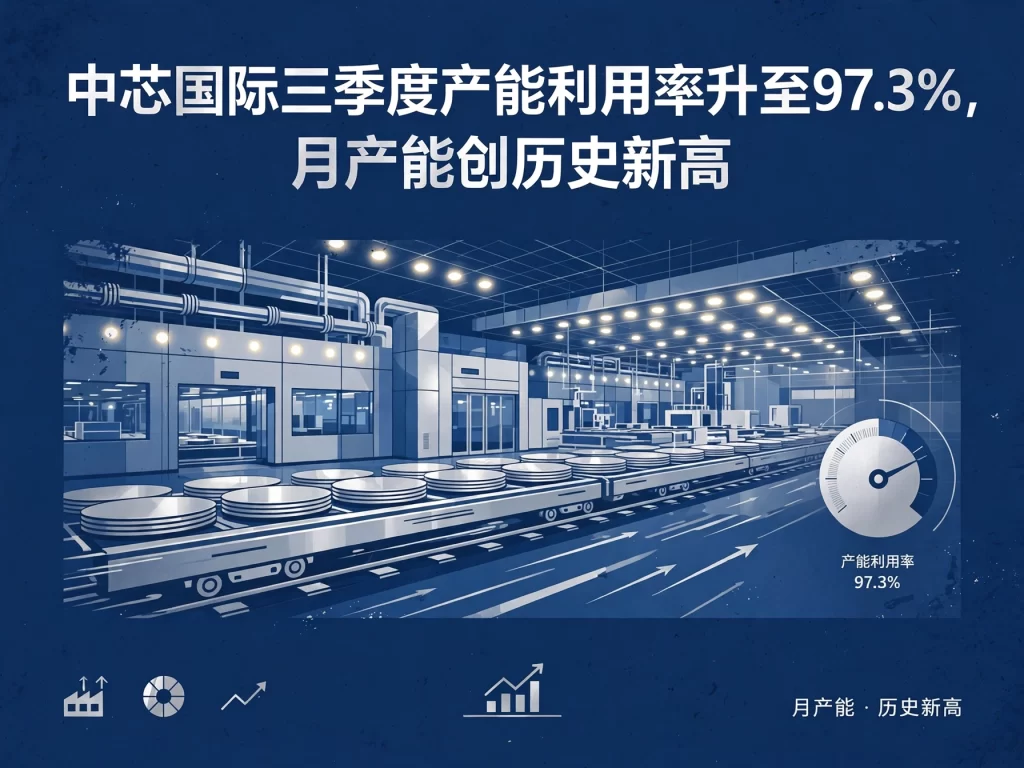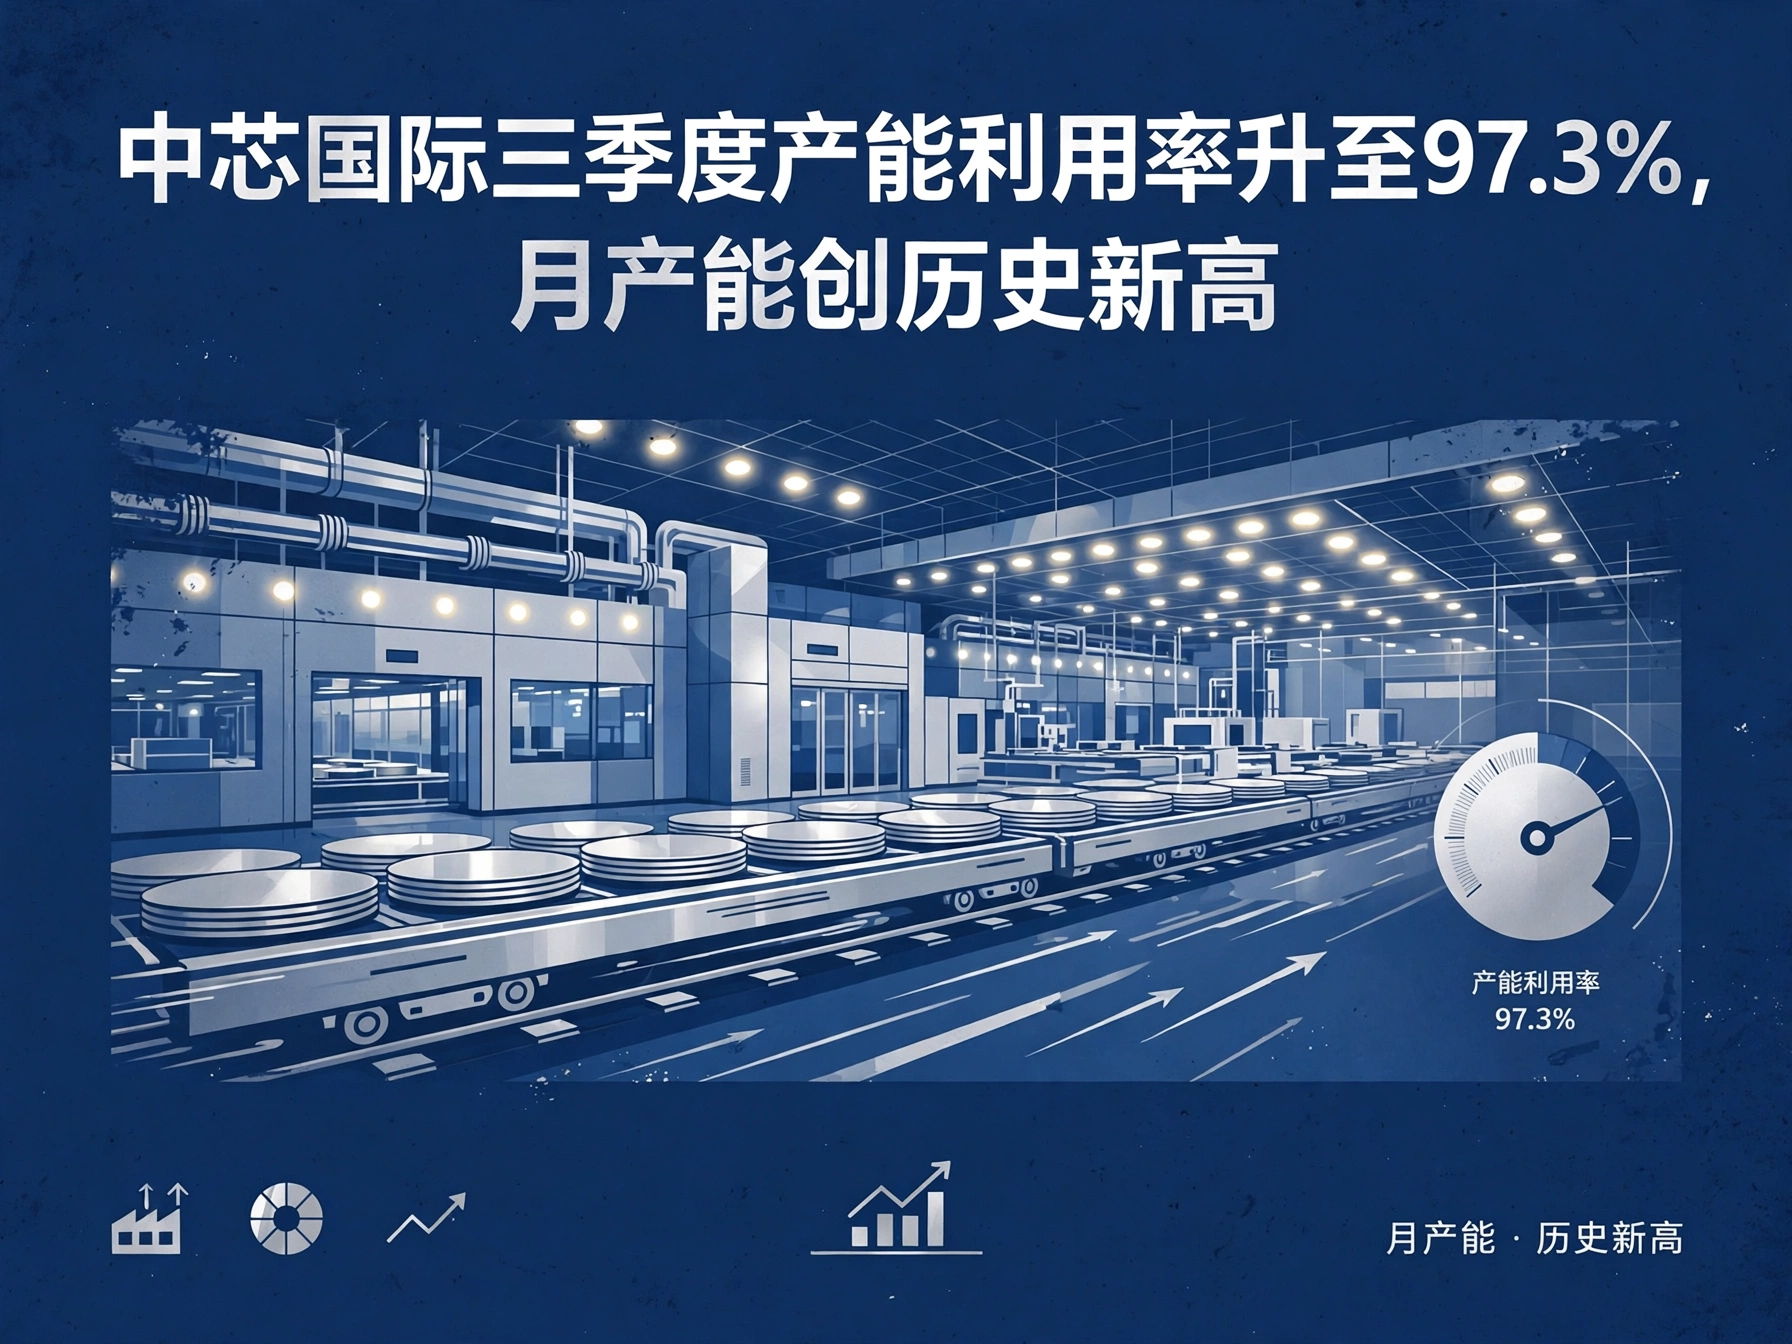
中国最大芯片代工企业中芯国际的产线,已经接近满负荷运转。11月12日,公司公布第三季度业绩:晶圆厂产能利用率由第二季度的93.7%升至97.3%;以8英寸晶圆约当量计算,月产能达111.68万片,创单季历史新高。AI芯片订单挤满产线,几乎没有多余代工产能。
产能利用率衡量实际产出与最大产能之间的比例,97.3%就是产线只剩不到3%的余量。在晶圆代工行业,产能利用率超过95%通常被视为供不应求的信号,因为产线需要留出一定的时间进行设备维护与工艺调整,不可能长期维持在百分之百的水平。从第二季度的93.7%到第三季度的97.3%,利用率在三个月里提升了3.6个百分点,订单正在加速涌入。
111.68万片的月产能,以8英寸晶圆约当量计算,创下了单季历史新高。月产能的提升来自中芯国际近年来持续的产能建设:新产线的投产与现有产线的扩产,让公司的整体产能规模不断扩大。但产能扩得再快,还是赶不上需求的增长速度:月产能创下历史新高的同时,产能利用率也在同步攀升,新增的产能几乎一投产就被订单填满,供给的增长并没有缓解供需之间的紧张关系。
需求增长的源头是AI芯片订单。无论是用于模型训练的加速芯片,还是用于智能终端的推理芯片,都需要大量晶圆代工产能;随着国内AI应用的不断扩展,这类订单的规模还在继续扩大。这一轮景气的驱动力,正在从消费电子转向人工智能。对中芯国际来说,订单充足会推高议价能力,另一边,不同客户之间的产能分配也得平衡。
过去,国内晶圆代工的讨论更多集中在先进制程的突破上,谁能率先量产更小制程的芯片,谁就掌握了话语权。如今,随着AI应用的普及,成熟制程的需求同样旺盛,大量AI芯片需要的是稳定、大规模的产能供给。中芯国际在成熟制程上的产能优势,正好对上这一需求。
产线接近满载,下游客户的议价空间收窄、交期延长。当代工厂的产线几乎没有空余时,客户想要获得产能,就需要提前锁定订单、接受更长的等待时间,甚至在价格上做出让步。这种局面对于芯片设计公司来说并不轻松,尤其是那些订单规模较小、议价能力较弱的厂商,可能会面临产能分配上的压力。满载的产线也给了中芯国际更强的定价权和更稳定的收入预期。
同一时期,国产AI加速芯片的市场份额也在变化。有分析指出,中国国产AI加速芯片阵营的合计市场份额首次超越英伟达,其中华为昇腾出货逾57万颗,以28%的份额位居第一。如果属实,国内AI芯片的需求正在从依赖进口转向本土供给,而本土供给的增长,又进一步推高了对晶圆代工产能的需求。
利用率维持高位,产能规划得有新安排:继续扩大产能以满足增长的需求,还是通过提高单片晶圆的价值来提升收入质量?扩产需要大量的资本投入与较长的建设周期,而提高单片价值则需要工艺的持续升级。无论选择哪条路径,当前的产能规模已经接近上限,未来的增长需要在供给侧做出新的安排。
来源:中国AI·机器人·半导体·通信深度简报
相关阅读:
《平头哥分拆获批,阿里股东无保证配股》
《联想发布万全混合词元工厂,加速企业AI价值兑现》