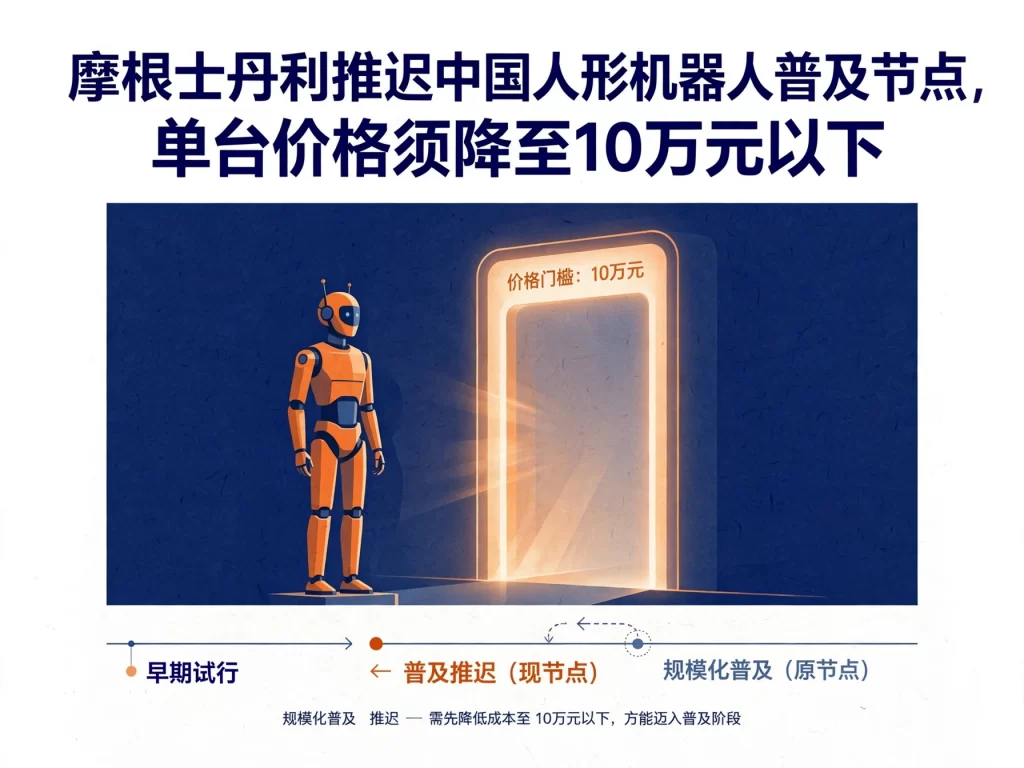
中国人形机器人的规模化普及,比预期来得更晚一些。摩根士丹利11月12日发布针对中国人形机器人的调研报告:受访企业中64%表示计划在3年内引入机器人,但实质性导入节点相较去年的调查延后了约1年;单台价格须降至10万元人民币以下,才具备使用可行性。需求已经明确,价格还没有到位。
64%,就是受访企业中近三分之二计划在3年内引入人形机器人。企业用户的兴趣是真实存在的:制造业、物流仓储、商业服务,都在认真考虑用人形机器人补充或替代部分人力。意愿是普遍的,一旦产品成熟、价格合适,需求会迅速释放。
但实质性导入节点比去年调查时延后了约1年。去年的调查中,企业对人形机器人落地的预期更为乐观;今年的调查显示,企业把实质性导入的时间表向后推迟了一年。过去一年,人形机器人的技术进展虽然明显,但在真实场景中的稳定性、任务完成率与维护成本上,仍然没有达到企业大规模部署的要求。企业愿意引入,只是不愿在产品尚未成熟时大规模投入。
价格决定导入节奏。受访企业表示,单台价格须降至10万元人民币以下,才具备使用可行性。引入机器人是为了替代人力、提升效率或者填补招工缺口。单台价格过高,即便能完成任务,投资回报周期也会被拉得过长,企业自然不愿意大规模采购;只有降到10万元以下,采购成本与人力成本之间的账才算得过来,规模化导入才具备经济上的可行性。
10万元的门槛,落到厂商头上就是成本压力。当前市场上的人形机器人,单台价格大多远高于这一水平,成本主要集中在关节模组、传感器、芯片与电池等核心零部件上。要把价格降下来,厂商需要在多个环节同时发力:通过规模化生产摊薄固定成本,通过供应链国产化降低零部件价格,通过技术迭代减少不必要的硬件冗余。这一过程需要整个产业链协同降本,不会一蹴而就。
摩根士丹利预测,中国人形机器人出货量今年为5万台,明年为10万台,到2030年达到44.6万台。5万到10万再到44.6万,增长逐年加速。这份预测隐含的假设是,随着价格下降与技术成熟,人形机器人的市场规模将在未来几年里进入快速增长期;如果价格迟迟无法降至10万元以下,出货量的增长节奏很可能低于预期。
价格门槛和导入节点推迟是同一件事的两面:企业在等价格降下来,厂商需要时间把成本降下来。供需双方都在等待。谁先把单台成本降到10万元以下,谁就先打开规模化市场的大门。
政策也在给降本加力。前一天,北京市发布具身智能产业三年行动方案,提出到2028年培育不少于5家国际一流、10家国内领先的人形机器人整机企业,并新增建设总规模超过50000PFlops的具身智能专用算力集群。政策支持可能会给行业降本带来外部助推:算力基础设施的建设与产业链配套的完善,都有助于降低厂商的综合成本。但最终决定导入节奏的,仍然是单台价格能否降到10万元以下。
来源:中国AI·机器人·半导体·通信深度简报
相关阅读:
《优必选获400台人形机器人大单,永达汽车年内交付》
《北京发布具身智能三年行动计划,2028年培育15家领军企业》