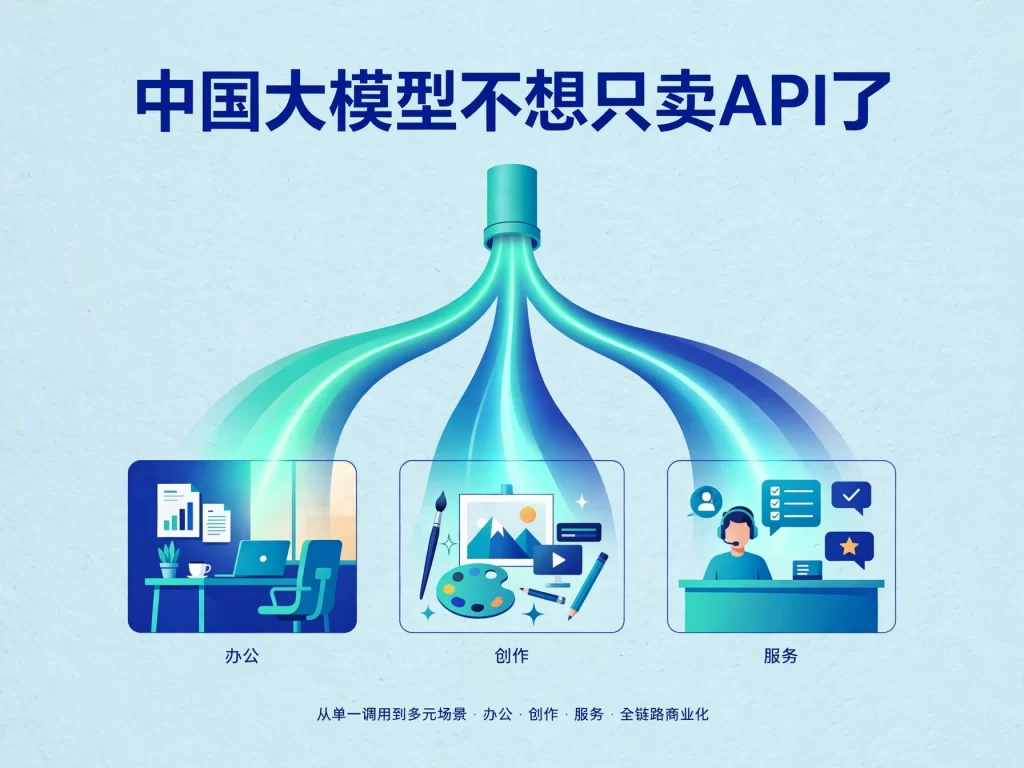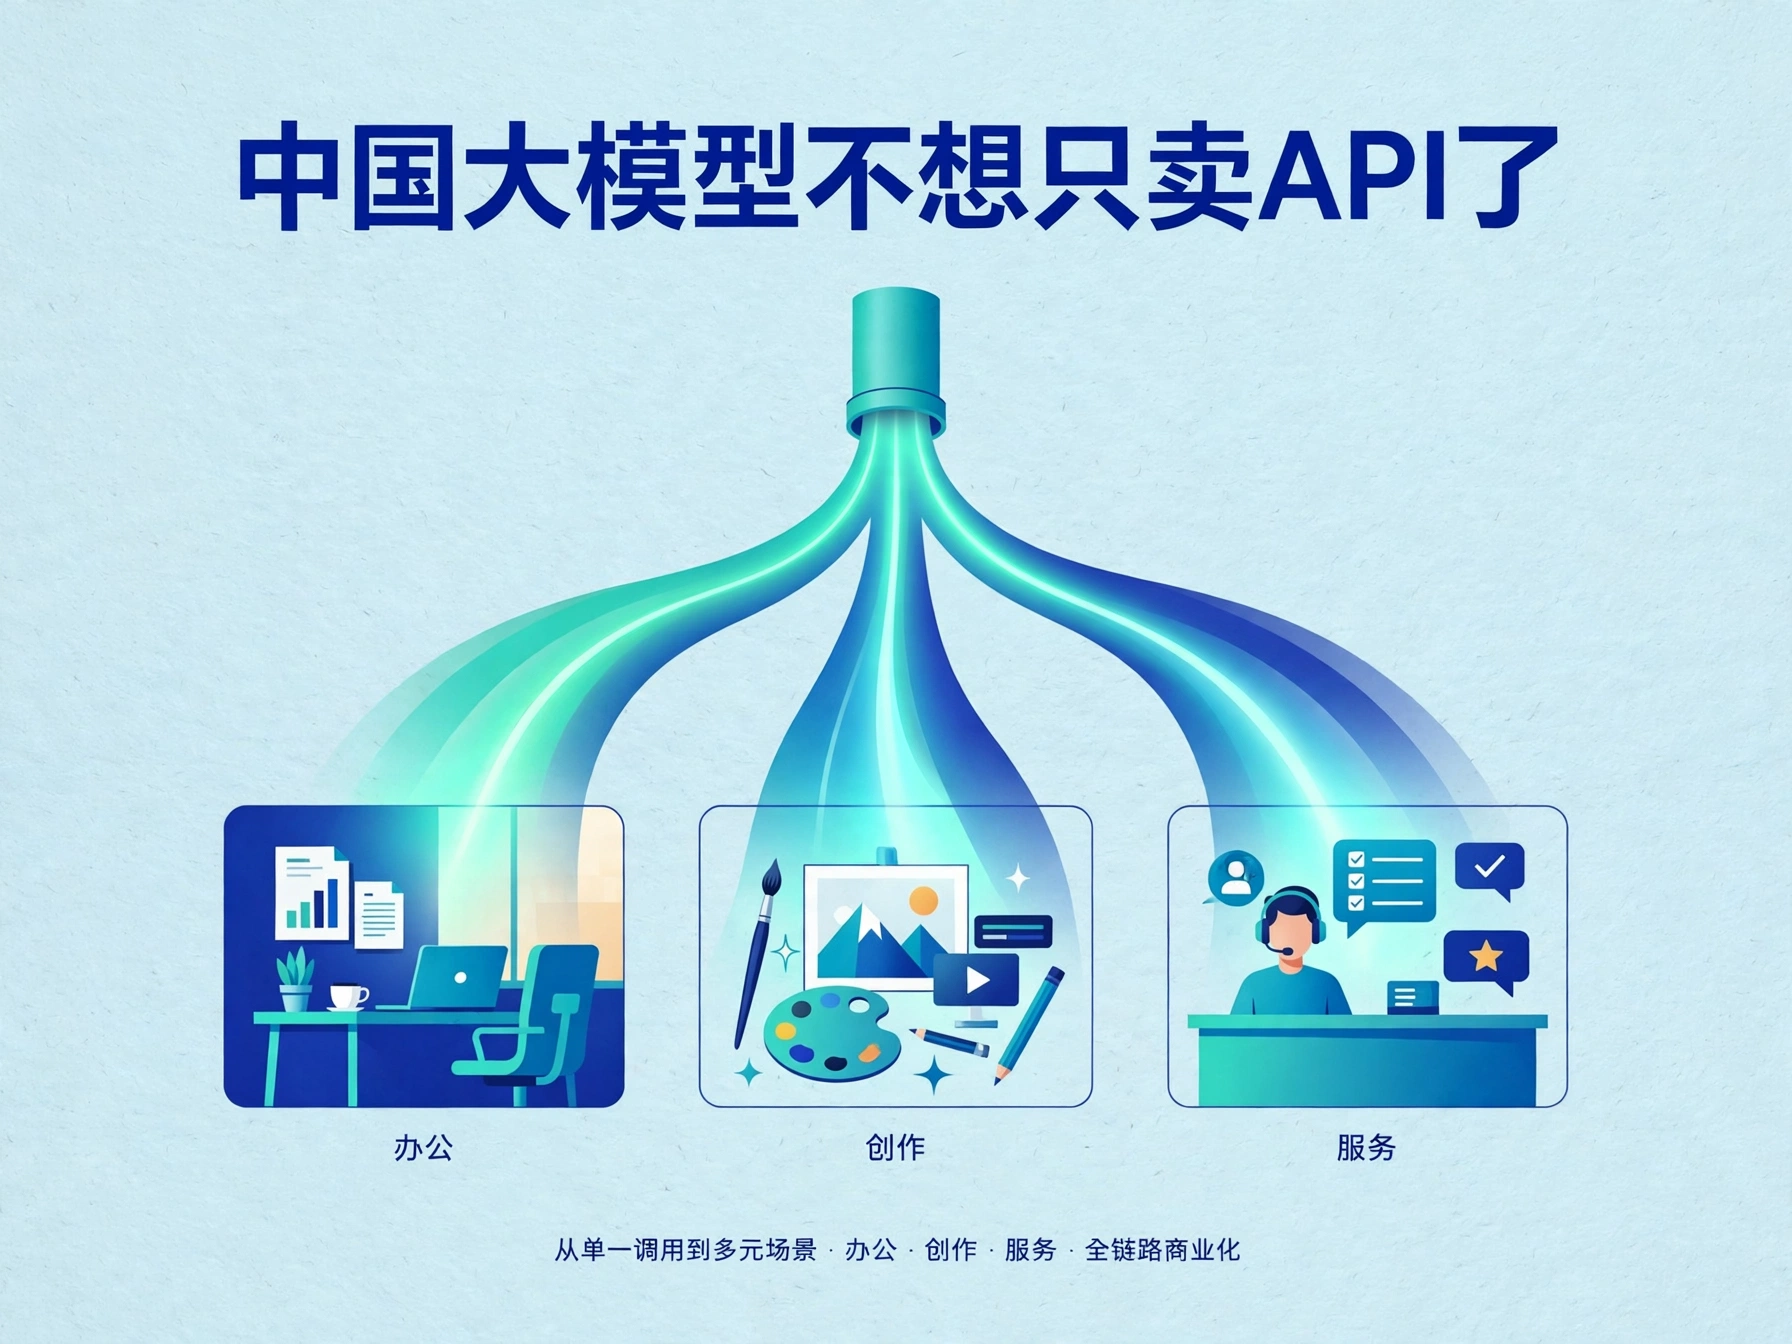
中国大模型厂商的生意,正在从卖接口转向更多元的形态。据虎嗅援引Menlo Ventures报告,美国企业在开源模型上的支出中,89%流向了中国模型;今年上半年,智谱的API毛利率已转正至24.6%。两个数字摆在一起,勾勒出行业正在经历的转变:模型能力已经获得市场认可,厂商不再满足于只靠API调用量赚钱,开始寻找更丰富的商业化路径。
89%统计的是美国企业在开源模型上的支出流向,近九成给了中国模型。这个比例说明,中国开源模型在美国企业用户中的接受度已经相当高。开源模型的竞争,技术参数只是其中一面,生态与信任是另一面。企业用户挑一款开源模型,除了基准测试得分,还要看部署是否便利、社区是否活跃、后续维护支持跟不跟得上、合规上是否可控。中国模型能占到这么高的比例,说明在这些维度上都通过了企业用户的实际检验。
智谱24.6%的API毛利率转正,意味着API这门生意本身已经能赚钱,而不是靠补贴换调用量。过去几年,价格战一度是行业常态,API调用价格不断下探,厂商在亏损中争市场份额。毛利率转正说明,智谱在成本控制与定价策略上找到了平衡,让API业务实现了自我造血。这也给全行业提供了一个参照:API生意可以赚钱,但只靠API赚钱,天花板有限。
所以厂商开始把目光投向API之外。不想只卖API,不等于API不重要,而是厂商意识到,按调用量计费的接口生意价值链条短,客户黏性也有限。一次API调用的价值只在调用发生的瞬间;如果厂商能深入客户的具体业务场景,提供从模型到应用的完整解决方案,每一次合作的价值都会被放大。
API之外的路正在变得多样。有的厂商把模型与企业内部办公流程结合,做成可以直接上手的智能体产品;有的把模型能力封装进金融、医疗、教育等垂直行业的解决方案;还有的开放权重、做生态合作,让模型成为更多产品的基础设施。这些路径的共同点是,模型不再是孤立的调用接口,而是嵌进业务流程的一部分,厂商赚到的除了调用费,还有场景落地带来的持续收入。
竞争焦点也随之移动。厂商都探索API之外的路径时,比的不再只是模型能力,而是谁更懂场景、谁落地更快、谁的服务更完整。模型能力仍是基础,但不再是唯一的决定因素。模型得分再高,如果无法把能力变成客户业务里的实际价值,商业化照样会遇到瓶颈;反过来,模型不是最强,只要在某个场景里做到最好,同样能获得可观回报。
对开发者与企业用户来说,路径多元意味着选择变多。过去用大模型往往只有调用API一种方式;现在除了API,还可以部署开源权重、用场景化的智能体产品,或者采购行业解决方案。不同选择对应不同的成本结构与控制权,企业可以根据自身技术能力与业务需求挑最合适的接入方式。选择本身变多,就是市场成熟的一种表现。
89%的支出占比与24.6%的毛利率,一个从需求侧、一个从供给侧说明中国模型已经站稳脚跟。早期厂商要证明模型能用、好用,API是最直接的证明;到了新阶段,厂商要证明模型能持续创造商业价值,那就得深入场景、贴近业务。
来源:虎嗅
相关阅读:
《33.6万亿Token、暴涨801%:DeepSeek登顶全球第一》
《MiniMax开源H3-Image,10秒直出4K图像》